לפני שמתחילים
המידע במאמר הזה כללי. הוא לא ייעוץ משפטי ולא ייעוץ ביטוחי. התנאים המדויקים קבועים בפוליסה שלכם, וכדאי לברר אותם מול סוכן הביטוח או מול חברת הביטוח לפני שמגישים תביעה.
למה חברת הביטוח מבקשת דוח איתור
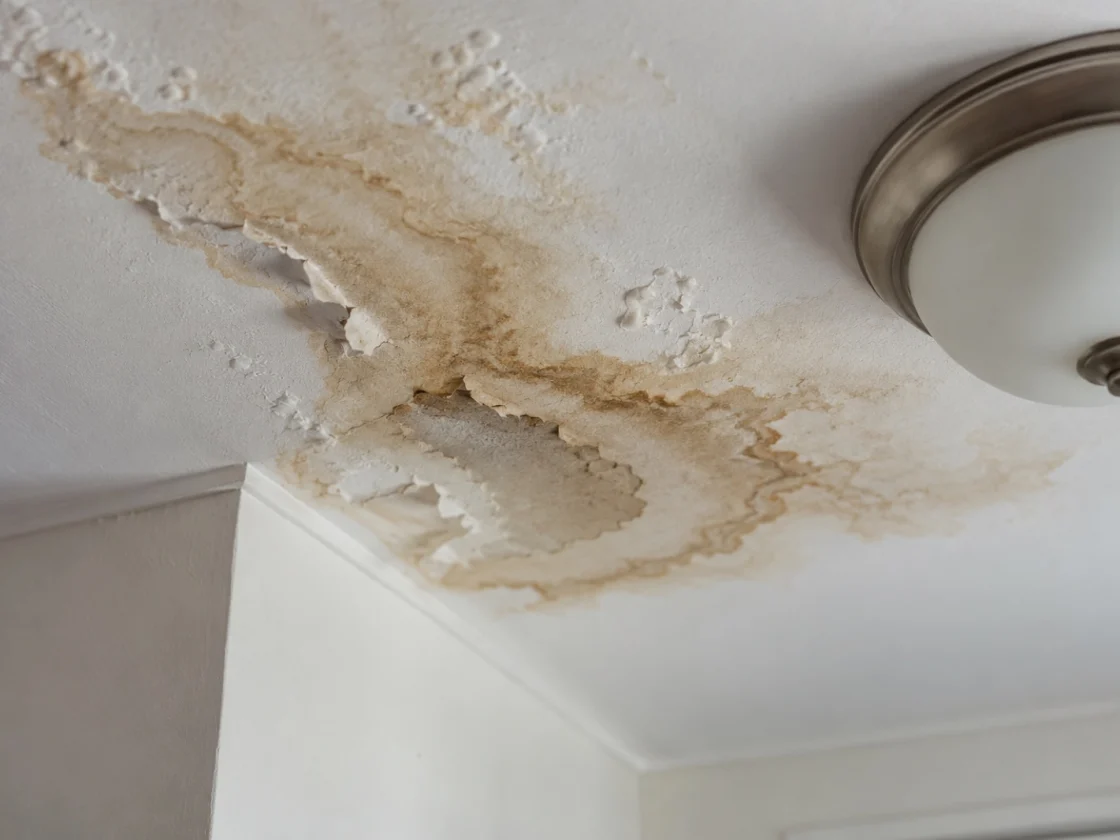
כשמגישים תביעה על נזק מים, חברת הביטוח צריכה תשובה לשלוש שאלות: מאיפה הגיעו המים, למה זה קרה, והאם הסיבה מכוסה בפוליסה. כתם על התקרה לא עונה על אף אחת מהן. דוח איתור נזילה עונה על שלושתן.
הסיבה חשובה במיוחד. בפוליסות רבות יש הבחנה בין צינור שנסדק או התפוצץ לבין כשל באיטום, חלחול של מי גשם או בלאי הדרגתי. [לאישור: ניסוח ההחרגות משתנה בין חברות הביטוח] דוח שכתוב בו רק "יש רטיבות בקיר", בלי לזהות את המקור, עלול לעכב את התביעה או להוביל לבדיקה נוספת.
איזה ביטוח מכסה מה
ביטוח דירה בנוי בדרך כלל מכמה חלקים. כל אחד מהם מכסה חלק אחר של הנזק.
| סוג הכיסוי | מה הוא מכסה בדרך כלל | דוגמה |
|---|---|---|
| ביטוח מבנה | הקירות, הרצפה, הצנרת והמערכות הקבועות | צינור מים חמים שנסדק בתוך הקיר |
| ביטוח תכולה | הרכוש שבתוך הדירה | רהיטים, שטיחים או מכשירי חשמל שנרטבו |
| צד ג׳ | נזק שאתם גורמים לאחרים | מים מהדירה שלכם שהגיעו לתקרה של השכן מלמטה |
| ביטוח מבנה של המשכנתא | בעיקר המבנה עצמו, לפי דרישת הבנק | לא תמיד כולל צד ג׳ או תכולה [לאישור] |
בהרבה פוליסות יש גם כיסוי לעלות איתור הנזילה ולחשיפת הצנרת, לפעמים עד תקרה מסוימת. [לאישור] אם יש לכם רק ביטוח מבנה דרך המשכנתא, כדאי לבדוק מה בדיוק כלול בו. לפעמים מגלים אחרי הנזק שאין כיסוי לתכולה או לצד ג׳.
מה צריך לכלול דוח איתור נזילה
- פרטים מזהים: כתובת הנכס, שם המבוטח, תאריך הבדיקה ושם הבודק.
- תיאור התלונה: מה ראיתם, ממתי, ובאילו חדרים מופיע הנזק.
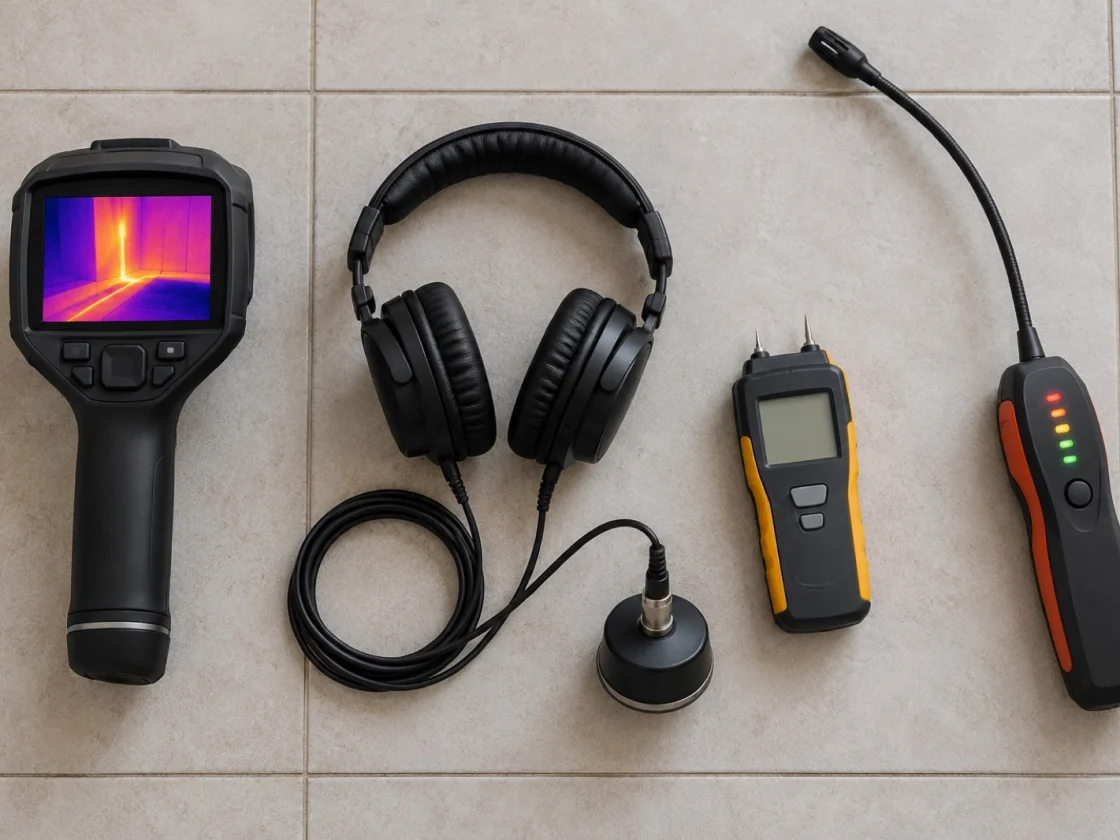
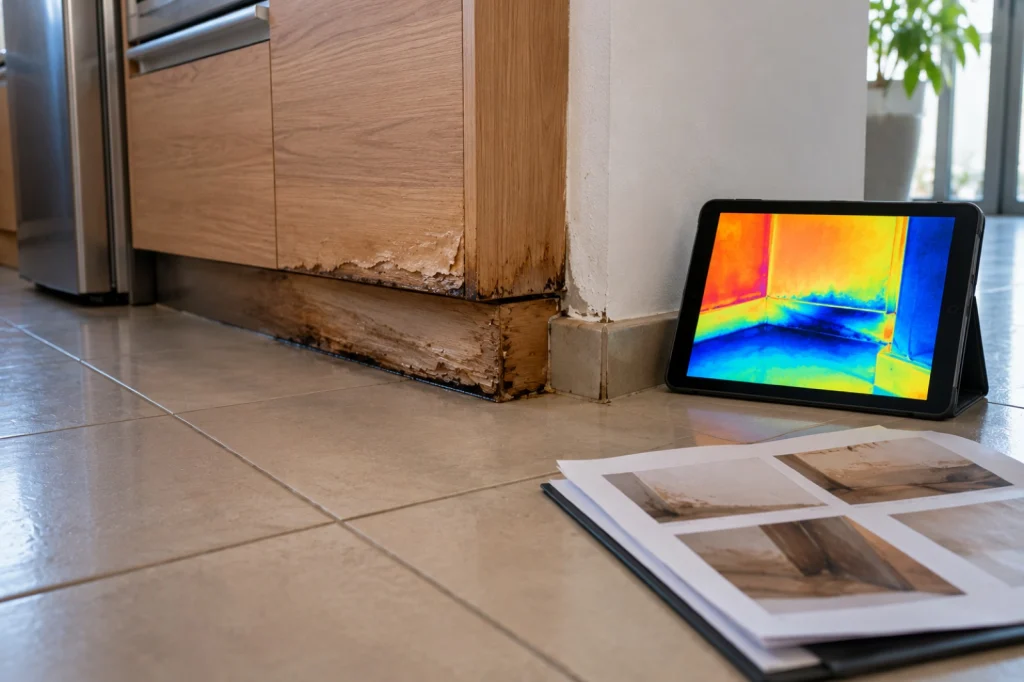
- שיטות הבדיקה והמכשור: למשל מצלמה תרמית, מד לחות, האזנה אקוסטית, בדיקת לחץ או גז סימון. חשוב שיהיה כתוב מה נבדק ואיך.
- מקור הנזילה: המיקום המדויק, רצוי עם סימון על תמונה או על שרטוט.
- הסיבה: צינור שנסדק, חיבור שדולף, סיפון, אטם, כשל באיטום או חלחול מבחוץ.
- ממצאים מתועדים: תמונות רגילות ותרמיות, וקריאות של מד הלחות בכמה נקודות.
- היקף הנזק: אילו קירות, תקרות ורצפות נפגעו, והאם המים הגיעו לדירה אחרת.
- המלצה לתיקון: מה צריך לפתוח, באיזה היקף ובאיזה סדר.
- נזק נלווה: למשל רטיבות שהגיעה לשקעים, לקופסאות חיבורים, לתאורה או ללוח החשמל.
הסעיף האחרון נשכח לעתים קרובות. מים שחדרו לנקודות חשמל יכולים להקפיץ את הפחת שבועות אחרי שהנזילה נעצרה. על הקשר הזה אפשר לקרוא במאמר 9.
מה עושים מהרגע שמגלים נזק מים
- סוגרים את ברז המים הראשי אם המים ממשיכים לזרום.
- אם המים מגיעים לשקעים, למפסקים או ללוח החשמל, מורידים את המפסק הראשי בלוח. עושים את זה רק בידיים יבשות ורק כשלא עומדים במים. אחר כך מזמינים חשמלאי בעל רישיון.
- מצלמים הכול לפני שמנקים או מזיזים: כתמים, רצפה, רהיטים ומכשירים.
- מודיעים לחברת הביטוח או לסוכן מהר ככל האפשר. בחלק מהפוליסות יש מועד להודעה. [לאישור]
- שואלים אם החברה שולחת בעל מקצוע מטעמה, או שמותר להזמין בעל מקצוע פרטי ולקבל החזר.
- שומרים חשבוניות, קבלות ופריטים שנפגעו עד שהשמאי רואה אותם או מאשר לזרוק.
- מזמינים איתור נזילה ומבקשים דוח בכתב.
נקודות שכדאי לבדוק בפוליסה
- השתתפות עצמית: כמה משלמים על כל אירוע. לפעמים ההשתתפות שונה כשמשתמשים בבעל מקצוע מטעם החברה ("שירות בהסדר") לעומת בעל מקצוע פרטי.
- כיסוי לאיתור ולחשיפה: האם עלות האיתור, פתיחת הקיר או הרצפה והסגירה שלהם מכוסות.
- החרגות: האם יש החרגה לנזקי איטום, לחלחול מי גשם, לנזילה הדרגתית או לבלאי.
- צד ג׳: האם הוא כלול בפוליסה, ומה תקרת הכיסוי.
- שמאי: באילו מקרים החברה שולחת שמאי, והאם מותר להתחיל בתיקון לפני שהוא מגיע.
כשהנזילה מגיעה מהשכן
אם המים מגיעים מהדירה שמעליכם, התמונה משתנה. בדרך כלל התיקון של מקור הנזילה באחריות השכן, והנזק אצלכם נתבע ממנו או מביטוח צד ג׳ שלו. אפשר גם לפנות לביטוח שלכם, והוא יחליט מול מי לפעול. [לאישור] בכל מקרה, קודם צריך להראות שהמקור נמצא אצל השכן, ודוח איתור הוא הכלי המרכזי לכך. על הצד המעשי ועל האחריות בין שכנים אפשר לקרוא במאמר 5.
מה עושה שמעון בביקור
שמעון מגיע, שומע מה קרה ובודק את הנזק. הוא מאתר את מקור הנזילה בשיטות ללא הרס, בלי לשבור קירות כדי לחפש. [לאישור: המכשור ששמעון משתמש בו] על השיטות עצמן אפשר לקרוא במאמר 3.
- מסמן את מקור הנזילה ומצלם את הממצאים
- בודק אם הרטיבות הגיעה לשקעים, לתאורה או ללוח החשמל, ומטפל בזה כחשמלאי [לאישור: סוג רישיון החשמלאי]
- מסביר מה צריך לתקן ובאיזה סדר
- [לאישור: האם שמעון כותב דוח מסודר לחברת הביטוח, ובאיזה פורמט]
- [לאישור: האם שמעון מתקן את הנזילה בעצמו או רק מאתר אותה]
שאלות נפוצות
האם חברת הביטוח משלמת על איתור הנזילה?
בהרבה פוליסות של ביטוח מבנה יש כיסוי לעלות האיתור ולחשיפת הצנרת, לפעמים עד סכום מסוים. בדקו את סעיף נזקי המים בפוליסה, ובררו מראש אם צריך אישור לפני שמזמינים בודק פרטי. [לאישור]
אפשר להזמין בעל מקצוע פרטי, או שחייבים את זה של חברת הביטוח?
זה תלוי בפוליסה. בחלק מהפוליסות יש שירות בהסדר, ובחירה בבעל מקצוע פרטי משנה את ההשתתפות העצמית או את גובה ההחזר. כדאי לברר את זה לפני שמזמינים.
חייבים לחכות לשמאי לפני שמתקנים?
אם המים ממשיכים לזרום או שיש סכנה, עוצרים את המים ומונעים נזק נוסף מיד. לגבי התיקון עצמו, מתעדים הכול ושואלים את חברת הביטוח אם היא רוצה לשלוח שמאי לפני שפותחים קירות.
מה ההבדל בין דוח איתור לדוח שמאי?
דוח איתור מסביר מאיפה הגיעו המים ולמה. דוח שמאי מעריך כמה הנזק שווה בכסף. לרוב צריך את שניהם, והדוח הראשון עוזר לשמאי לעבוד.
הנזילה כנראה ישנה, ורק עכשיו גיליתם אותה. זה עדיין מכוסה?
בחלק מהפוליסות יש החרגה לנזק שנגרם בהדרגה לאורך זמן. דוח שמתאר את הסיבה בצורה מדויקת עוזר לחברת הביטוח להבין מה קרה ומתי. [לאישור]